
 红包分享
 钱包管理

 0
- 0
- 0
新浪证券
出品:新浪财经上市公司研究院
作者:杳
2026年10月12日,仁东控股(8.530, 0.16, 1.91%)披露拟参与设立产业基金,专项投资太初(杭州)集成电路有限公司。基金投资规模不超过15亿元,仁东拟认缴不超过1亿元,太初投前估值为80亿元。
公告将此次投资定位为培育第二增长曲线、推进支付与AI业务协同的重要布局。
对于一家刚刚完成破产重整的支付公司而言,这一动作颇具反差。一边是原有业务尚待恢复,另一边是公司开始进入高研发投入、高估值的AI芯片领域。公司希望借此打开新的增长空间,但从交易结构看,仁东能否获得足够的经济利益,远没有战略表述那么明确。
主业增长尚未稳固 仁东急于寻找新叙事
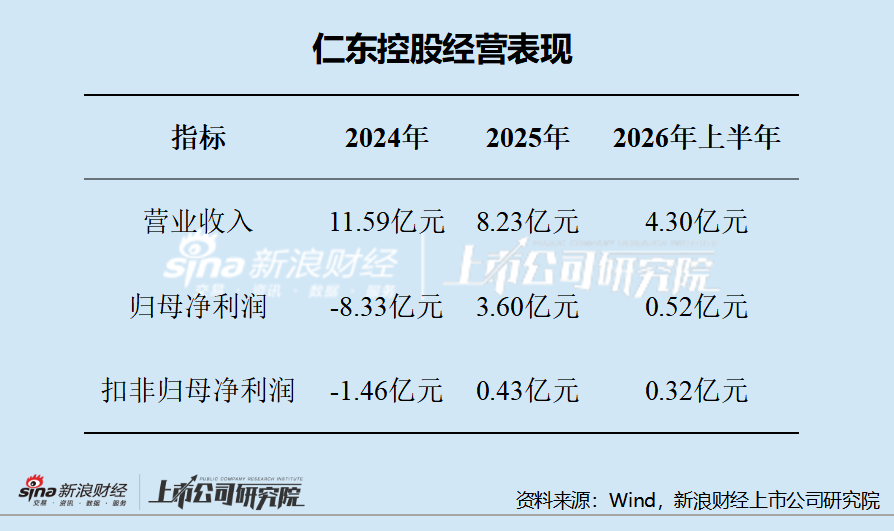
仁东控股的核心业务仍是第三方支付,旗下合利宝承担主要经营职能。公司2025年实现营业收入8.23亿元,同比下降29.01%;归母净利润达到3.60亿元,但扣除非经常性损益后的净利润仅4265.45万元。利润转正并不意味着主营业务已经恢复强劲增长,归母净利润与扣非净利润之间的差距尤其值得关注。
进入2026年,公司经营表现仍有分化。上半年营业收入4.30亿元,同比增长6.23%;归母净利润5156.16万元,同比下降85.12%;扣非归母净利润3235.76万元,同比增长48.60%。扣非利润改善说明主营盈利存在修复迹象,但绝对规模仍然有限。
仁东希望寻找第二增长曲线,有现实经营动因。
支付行业已经从高速扩张转向存量竞争,公司自身收入规模也尚未恢复至前期水平。不过,值得注意的是,合利宝支付牌照换证续展截至2026年半年报披露时仍处于中止审查阶段。公司虽然表示持续与主管部门沟通,但牌照续展的不确定性仍是现有业务经营中需要关注的因素。
这意味着,仁东面临的并不只是增长问题,还有主业稳定性问题。在此背景下,向AI芯片领域投资,既可以被理解为拓展新业务,也反映出公司希望尽快建立新的成长预期。
但跨界投资不能替代主业修复。AI芯片研发、产品验证、客户导入和商业化交付都有各自的周期,投资一家芯片公司,并不会自动改善支付业务的收入、利润和牌照风险。
80亿元估值与1亿元认缴 仁东获得的权益有限
此次交易最容易被市场放大的,是不超过15亿元的基金规模,以及太初80亿元的投前估值。但对仁东股东而言,更重要的是上市公司实际出资多少、穿透后持有多少权益,以及未来能够获得多少收益。
基金总规模上限为15亿元,仁东拟认缴不超过1亿元,水木同德及其指定主体拟认缴不超过7亿元,剩余资金计划通过其他合格投资者募集及相关主体出资解决。
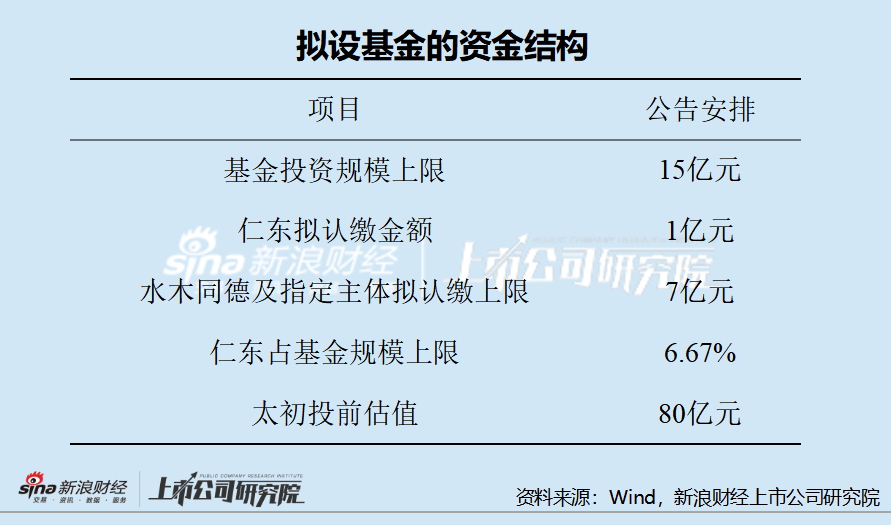
假设基金最终足额募集15亿元,并全部用于按80亿元投前估值向太初增资,基金取得的太初股权比例约为15.79%。若仁东按照其1亿元出资占基金15亿元规模的6.67%分享底层投资权益,其穿透对应的太初经济权益约为1.05%。
这一测算并非最终持股比例预测,实际结果仍取决于基金最终规模、持股安排、管理费用及收益分配规则。
但它说明了一个容易被忽略的事实。
仁东并不是以15亿元投资太初,也不是直接获得太初15.79%的股权。其直接出资上限为1亿元,通过基金间接参与投资,最终收益要经过基金层面的分配。
太初是国家超级计算无锡中心孵化的人工智能芯片企业,采用无晶圆厂模式,业务涉及高性能计算芯片、算力系统集成和软件生态建设,产品包括芯片、服务器等。相关业务具有产业发展前景,但行业空间不能直接替代对企业自身经营质量与估值的判断。
尤其需要注意的是,80亿元投前估值并不等于太初已经创造了80亿元的可兑现价值。对于非上市企业,外部投资者缺少完整、持续公开的财务披露,难以单凭公告独立判断估值对应的收入、利润、订单及现金流基础。
仁东本次投资的经济价值,取决于太初未来的商业化表现、基金最终取得的股权比例、费用负担和退出价格。倘若太初未来估值增长,但基金费用较高、收益分配不利于有限合伙人,仁东最终能够获得的收益也可能低于表面上的估值增量。
关联方管理基金 关键收益条款仍待敲定
相比基金规模和估值,基金治理结构与收益分配更直接影响上市公司最终回报。
公告显示,拟担任基金管理人的汇智聚信,与仁东第一大股东深圳嘉强荟萃及共同发起方星火聚信属同一资本体系。
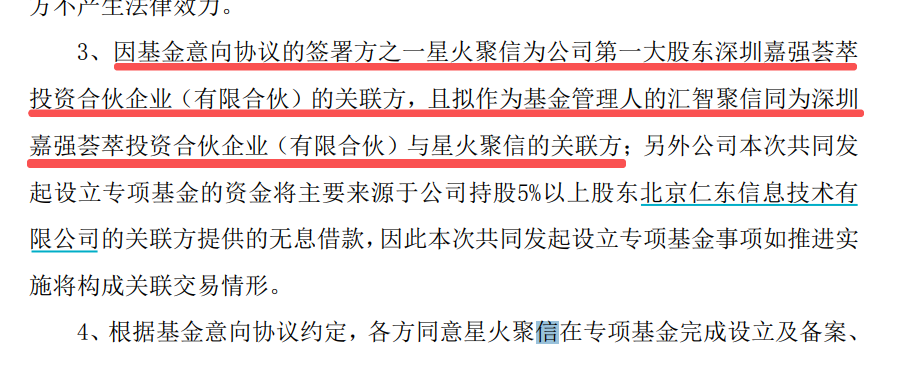 资料来源:《仁东控股:关于签署投资产业基金意向协议等相关事项的公告》
相关投资若推进实施,将构成关联交易情形。关联方参与本身并不能证明交易不公允,但这使基金费用、收益分配和投资决策机制更有必要向中小股东充分披露。
从已披露的基金认购协议看,仁东拟认缴1亿元,基金专项投资太初,投前估值为80亿元等核心交易要素已经明确。但是,基金管理费的费率及计费基数,以及普通合伙人与有限合伙人之间的超额收益分配安排,尚待另行协商,并以最终签署的基金合伙协议为准。
这意味着,仁东的拟出资金额已经明确,但影响基金净回报的重要经济条款尚未全部确定。
管理费会直接减少基金可分配收益,超额收益分配则决定普通合伙人与有限合伙人分别可以取得多少回报。缺少这些条款,外部投资者就难以测算仁东实际承担的投资成本,也无法判断其潜在收益是否与风险相匹配。
更值得关注的是基金发起方的资金责任。
基金意向协议约定,该资本方有权基于尽职调查、内部决策和募集资金到位情况决定是否推进设立基金及投资太初。即使相关投资前提条件满足,也不构成该资本方必须认缴基金、投入自有资金或补足募集资金缺口的义务。
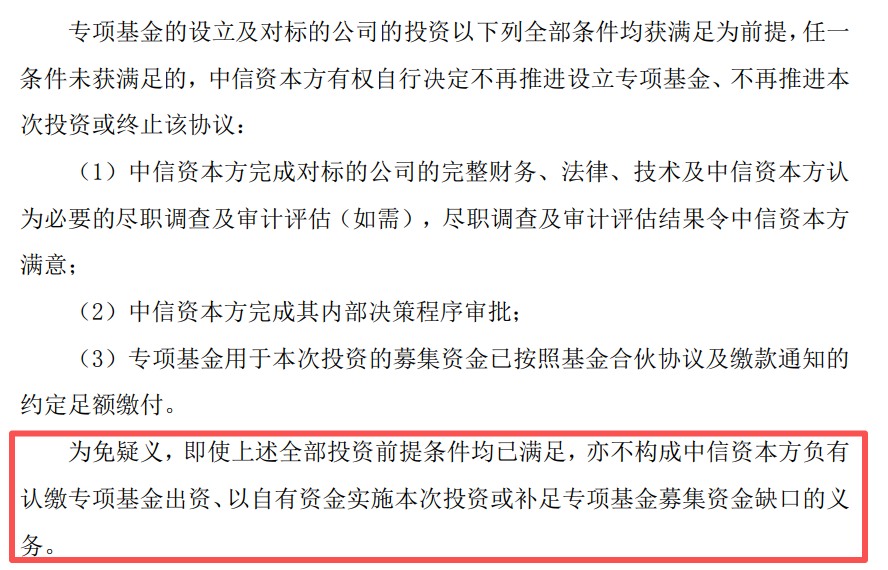 资料来源:《仁东控股:关于签署投资产业基金意向协议等相关事项的公告》
与之形成对比的是,仁东的基金认购协议在满足生效条件后,对其认缴承诺具有约束力。
这构成了本次交易一个值得中小股东关注的结构性差异。
仁东在协议生效后需要按照约定履行认缴义务,而其他参与方并未因此承担无条件补足资金的责任。
基金能否达到预期规模,最终仍取决于募集安排、投资条件和相关方履约情况。
由此可见,基金规模上限并不是已经落实的投资资金,意向协议也不等于其他出资方已经作出不可撤销的资金承诺。若基金最终募集规模低于上限,仁东的实际权益和投资回报都可能与当前测算存在差异。
子公司无息借款降低资金成本 仁东控股为什么不用自己的钱?
仁东拟认缴资金主要来自关联方北京仁东实业提供的无息借款。
天眼查显示,北京仁东实业有限公司是仁东集团百分百控股的全资子公司。另外值得注意的是,孟湫云既是仁东控股的董事,也是北京仁东实业的执行董事、经理。
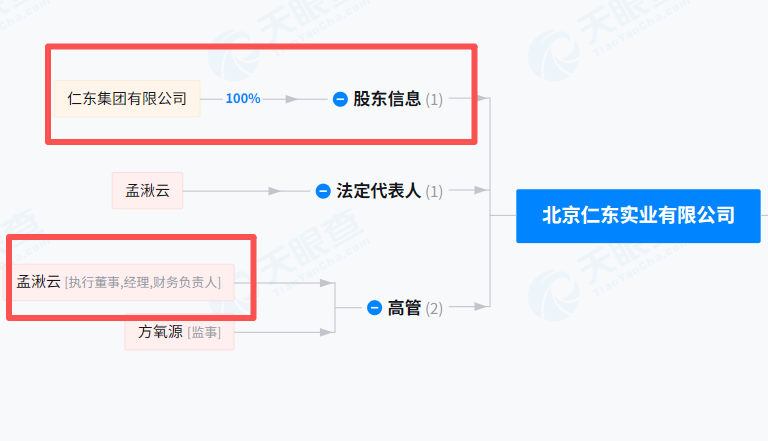 资料来源:天眼查
公告披露,借款本金不超过1亿元,期限原则上为六年;如果投资尚未全部退出,借款期限可以延长至完成退出并实际收到回款后十个工作日。
如果投资本金无法足额收回,仁东实业拟通过豁免相应未偿还借款本金和/或受让剩余基金份额等方式提供补偿,累计补偿金额最高不超过其实际提供的借款本金。
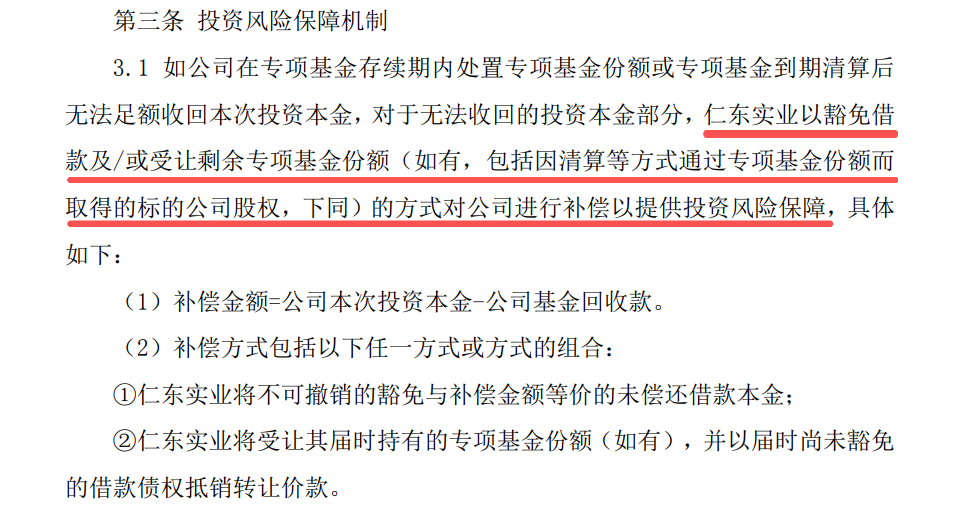 资料来源:《仁东控股:关于签署投资产业基金意向协议等相关事项的公告》
对于一家刚刚完成破产重整、主营业务仍处于修复阶段的上市公司而言,这样的资金安排颇值得关注。
仁东控股2026年半年报显示,截至6月末,公司合并报表货币资金达到31.36亿元,但其中约28.77亿元属于使用受限资金。相比之下,上市公司母公司账面货币资金仅1754.83万元,上半年母公司经营活动现金流量净额为-3110.91万元。
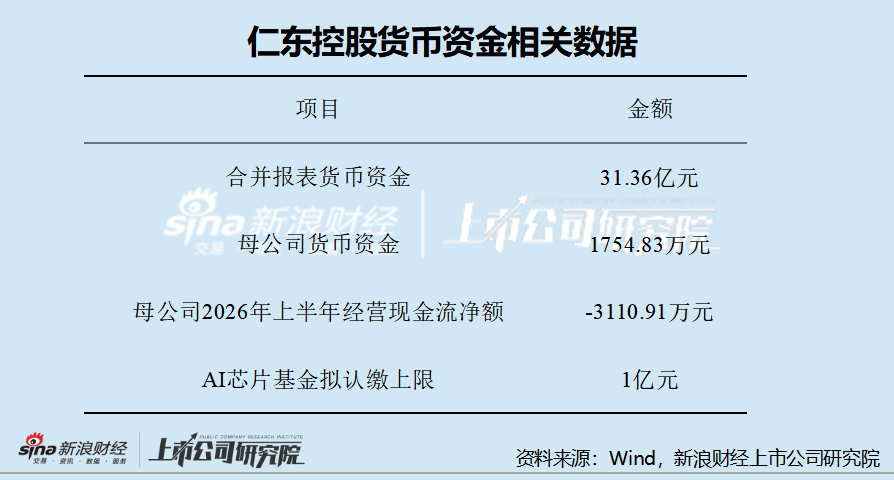
相较之下,仁东此次拟认缴的1亿元基金份额,相当于母公司6月末货币资金的约5.7倍。
尽管母公司账面资金并不等于上市公司全部可调配资金,但上述数据至少表明,上市公司母公司自身的资金状况并不宽裕。
在此背景下,仁东为何不直接使用自有资金,而是由原股东仁东集团旗下的非上市全资子公司提供无息借款,甚至承担部分投资亏损补偿责任,其背后的资金安排与商业考量值得关注。
但仁东实业并非上市公司,外部投资者难以通过定期财务报告了解其资产负债状况、现金流及实际融资能力。
此次拟提供的最高1亿元借款,究竟来自仁东实业自有资金、仁东集团内部资金调拨,还是其他融资渠道?目前披露的信息尚不足以作出判断。
值得注意的是,公告对借款提供方的表述还包括北京仁东实业“及/或关联主体”,意味着实际资金提供主体可能并不局限于仁东实业一家。
这也使资金最终由谁提供、相关风险由谁承担,成为后续值得关注的问题。

