
 红包分享
 钱包管理

 0
- 0
- 0
市场资讯
来源 烟火日常说
华为撤了之后,赛力斯(47.120, 1.60, 3.51%)以后的路该怎么走?
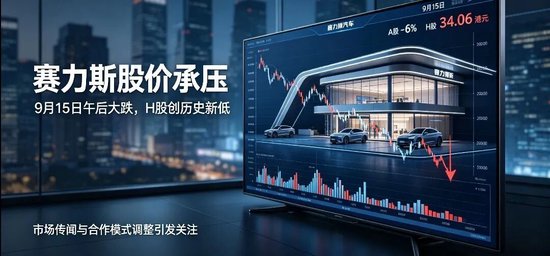
9月15日午后,赛力斯A股一度跌近6%,H股最深砸到34.06港元创历史新低。从去年11月高点算起,股价已经被斩到膝盖。
消息面上,市场传了好几天的靴子果然落地了:华为终于不愿与赛力斯捆绑在一起了。
据媒体报道,近日华为已经调整了与赛力斯的智选车模式,往后交给赛力斯主导,华为退到旁边充当赋能方角色。华为自己给这套说辞起了个体面的名字,叫从运动员变教练员。
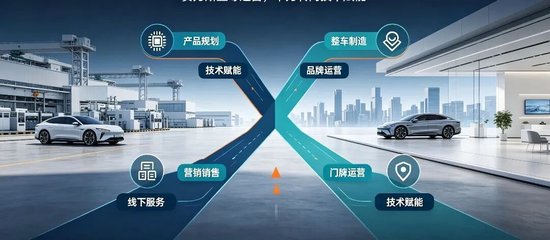
汽车圈最近传出重磅消息,华为和赛力斯的合作模式迎来重大调整。今后产品规划、营销销售、线下服务等环节,将转为赛力斯主导,华为退居技术赋能,不再深度包揽整条运营链路 。
一纸模式变动的背后,是一本沉甸甸的现实账本。
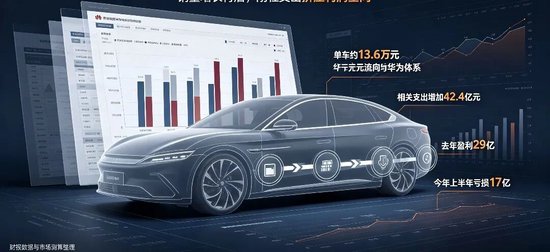
按照市场测算,旧模式之下,赛力斯每卖出一台车,大约就有13.6万元流向华为体系,里面包含智能硬件采购、技术授权、渠道营销等多项开支 。
翻看最新半年财报,情况更是触目惊心:上半年付给华为相关款项相比去年同期,多出整整42.4亿元。巨大支出重压之下,赛力斯直接上演业绩大反转,去年同期还盈利29亿,今年上半年直接亏损17亿余元 。
很多普通人看不懂,明明车子还在正常卖,销量甚至还有小幅上涨,为什么钱反而越赚越少?
过去依靠华为的品牌号召力、成熟门店流量,问界迅速打响名气,短短几年从名不见经传,成长为市场里数一数二的热门新能源品牌。那时候大家都觉得,这是一场双赢的合作。华为输出技术与流量,赛力斯负责生产造车,双方携手抢占新能源赛道。
可红利期慢慢过去,矛盾一点点浮出水面。这笔流向华为的开支属于刚性支出,并不会跟着赛力斯自身利润浮动。行情火爆的时候尚可承受,一旦车市开启惨烈价格战,终端不断降价让利,留给赛力斯自己的利润空间,就被挤压得所剩无几 。
风险几乎全部压在了车企身上。卖一台车,先付出高额配套费用,还要自己承担厂房、工人、库存积压、终端降价亏损所有风险。市场行情好万事大吉,一旦行情遇冷,销量只要稍有波动,亏损马上接踵而至。
这两年新能源赛道厮杀越来越残酷。各大品牌轮番降价内卷,消费者买车越来越精打细算。别的车企省下中间成本,可以直接把优惠给到客户。赛力斯这边刚性支出摆在前面,降价空间被死死限制,在市场竞争之中渐渐被动。
于是就出现了非常尴尬的局面:车子卖得越多,付给合作方的钱就越多,自身利润却不见同步上涨。销量小幅增长,利润却直接由盈转亏。
现在双方调整合作模式,等于赛力斯拿回经营主导权。看上去不用再承担原来高额的渠道服务费,但担子并没有变轻。
往后品牌运营、门店管理、营销投放全部都要自己扛。以前华为帮忙分担的销售、宣传重担,今后全部落到赛力斯自己肩上。能不能把渠道盘活、营销能不能打出效果,一切都是未知数。
当然,华为并不是完全抽身离开。鸿蒙座舱、乾崑智驾这些核心技术依旧会继续给到赛力斯,技术层面的合作还会延续,只是不再大包大揽运营全流程 。
摆在赛力斯面前两条很难的路。
第一,自己当家做主之后,要摸索属于自己的打法。打造独立运营团队,建立自有销售体系,摆脱过去完全依附对方流量的现状。这条道路投入巨大,短期烧钱会很厉害,但如果做成了,未来就可以掌握全部主动权。
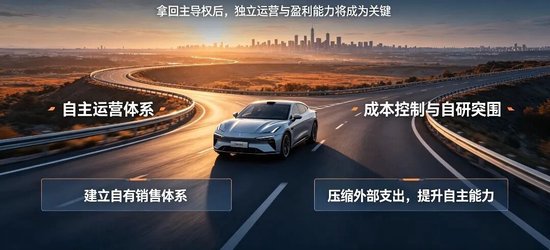
第二,控制各项开支,在自研、零部件采购上面慢慢突围,尽量压缩外部支出,把利润留在企业内部。自主能力提升起来,才能不用被高额合作成本困住手脚。
话说回来,这也给整个行业上了一课。
车企靠外部流量确实可以快速起飞,但是命脉长期握在别人手里,终究暗藏隐患。短期能够借势登高,长期一定要培育属于自己的硬实力。
没有永远只赚不亏的合作。当红利慢慢消退,真正考验企业自身本事的时候,才算刚刚开始。
接下来赛力斯是能够走出困局,还是压力进一步放大,时间会给出答案。
素材来源于网络公开信息整理,仅供参考。

